Existe uma pergunta que todo investidor iniciante faz: devo colocar meu dinheiro em renda fixa ou renda variável? A resposta que ninguém quer ouvir é: os dois. Mas não é uma resposta vaga — é uma estratégia. Renda fixa e renda variável têm papéis completamente diferentes na sua carteira, e quando você entende isso, para de ver um como melhor que o outro e começa a vê-los como peças de um quebra-cabeça.
O que cada um faz (de verdade)
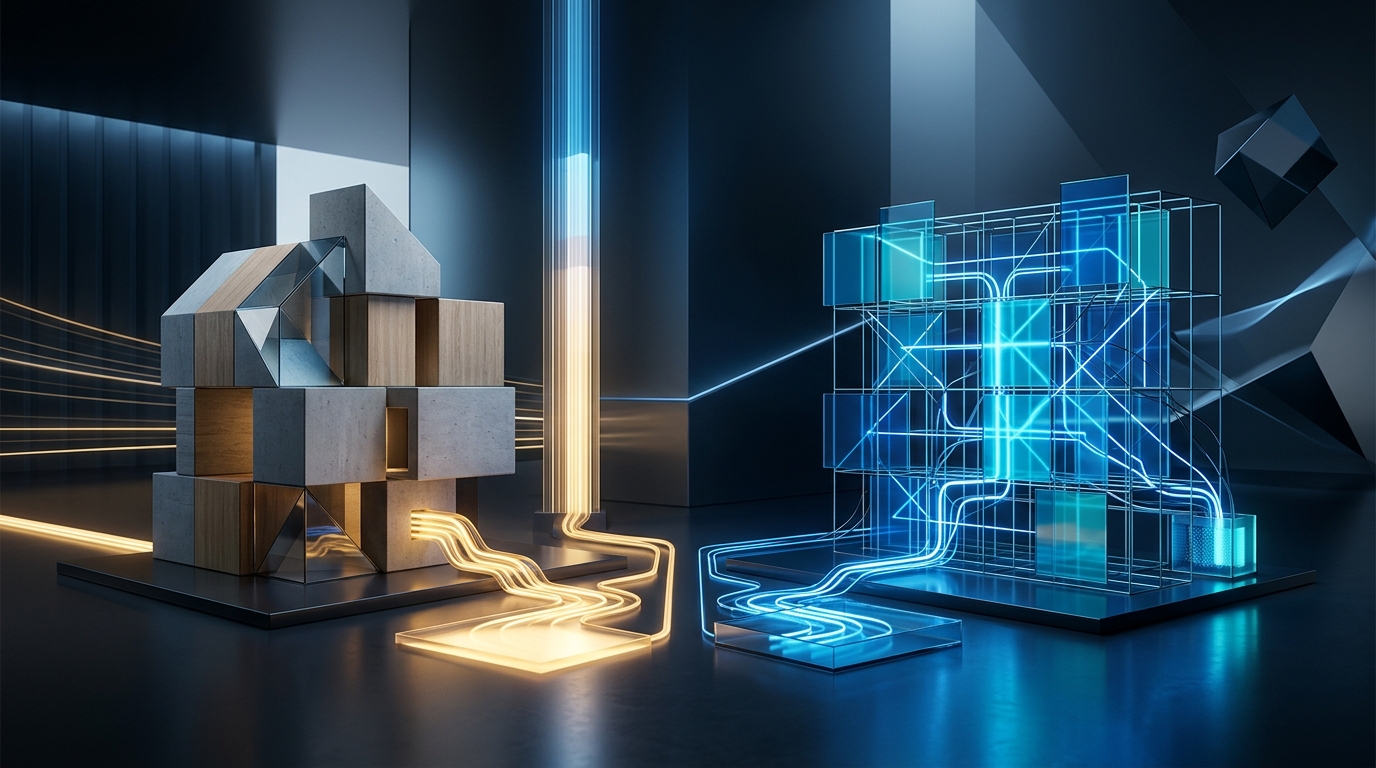
Renda fixa é previsibilidade. Você empresta dinheiro (para o governo, para um banco, para uma empresa) e recebe de volta com juros combinados de antemão. Um Tesouro Direto prefixado, um CDB, uma LCI — você sabe quanto vai ganhar antes de investir. É como um contrato: você coloca R$ 1.000, e sabe que vai receber R$ 1.150 em um ano. Sem surpresas. Renda variável é crescimento com risco. Você compra uma ação ou um FII, e o preço sobe ou desce conforme o mercado decide. Pode render 50% em um ano ou perder 20%. Ninguém sabe de antemão. Mas historicamente, ao longo de décadas, renda variável cresce mais que renda fixa — porque o risco é recompensado.
Por que combinar os dois é a estratégia que funciona
Imagine que você tem R$ 100 mil e precisa desse dinheiro em 5 anos. Se colocar tudo em renda fixa, vai dormir tranquilo, mas a inflação vai comer boa parte do seu ganho — especialmente em um cenário de juros caindo. Se colocar tudo em renda variável, pode ganhar muito, mas também pode perder tudo se o mercado desabar no ano 4. A solução é combinar: 60% em renda fixa (segurança) e 40% em renda variável (crescimento). Assim você dorme tranquilo porque tem uma base sólida, mas também deixa seu dinheiro trabalhar para vencer a inflação e multiplicar. Quando o mercado cai, sua renda fixa segura a onda. Quando o mercado sobe, sua renda variável aproveita.
Essa proporção não é mágica — muda conforme sua idade, seu objetivo e quanto tempo você tem. Alguém com 25 anos e 30 anos de carreira pode ter 70% em renda variável. Alguém com 60 anos e aposentadoria próxima pode ter 70% em renda fixa. O importante é entender que nenhum dos dois é vilão. Renda fixa não é para quem tem medo de ganhar dinheiro — é para quem quer dormir tranquilo. Renda variável não é para apostador — é para quem quer que seu dinheiro cresça de verdade.
O papel invisível que ninguém fala
Existe um terceiro papel que renda fixa e renda variável juntas criam: a disciplina. Quando você tem uma carteira mista, você não fica tentado a vender tudo quando o mercado cai — porque sabe que tem renda fixa segurando. E quando o mercado sobe demais, você não fica ganancioso — porque sabe que tem renda fixa como piso. Essa combinação transforma você de um investidor emocional em um investidor racional. Você para de tomar decisões ruins no pior momento possível.
Use a calculadora de resiliência para saber como sua combinação de renda fixa e variável se comportaria em uma crise. Acesse asamim.com/resiliencia
Cobre renda fixa sem mistério: CDB, Tesouro, LCI/LCA, marcação a mercado e o que o IR consome de cada um.
Voz editorial da Redação Asamim · texto produzido com apoio de IA a partir de documentos oficiais e notícias, com revisão automática.
Aviso: conteúdo educacional e informativo. Não constitui recomendação ou consultoria de valores mobiliários (CVM). Dados podem conter latência. Toda decisão de investimento é de responsabilidade do leitor.