Quando você começa a investir, logo surge a pergunta: quanto colocar em ações? E em FIIs? E em renda fixa? A resposta não é única, mas o método para encontrá-la é. Alocação por classe de ativos é o exercício de distribuir seu capital entre diferentes tipos de investimento — ações, fundos imobiliários, títulos de renda fixa e caixa — de forma que sua carteira reflita seus objetivos, seu prazo e sua tolerância ao risco. É o mapa que guia cada decisão de compra e venda.
Por que alocar entre classes?
Cada classe de ativo tem um comportamento diferente. Ações tendem a oscilar mais no curto prazo, mas oferecem potencial de crescimento e dividendos. FIIs geram renda recorrente e se comportam de forma distinta das ações. Renda fixa oferece previsibilidade e segurança. Caixa (dinheiro em conta ou aplicações de liquidez imediata) garante flexibilidade para aproveitar oportunidades ou cobrir emergências. Quando você aloca entre essas classes, você não está apostando tudo em um único tipo de movimento do mercado. Se ações caem, talvez renda fixa suba. Se FIIs sofrem, caixa continua ali, seguro. Essa diversificação reduz o risco total da carteira.
As quatro classes e seu papel
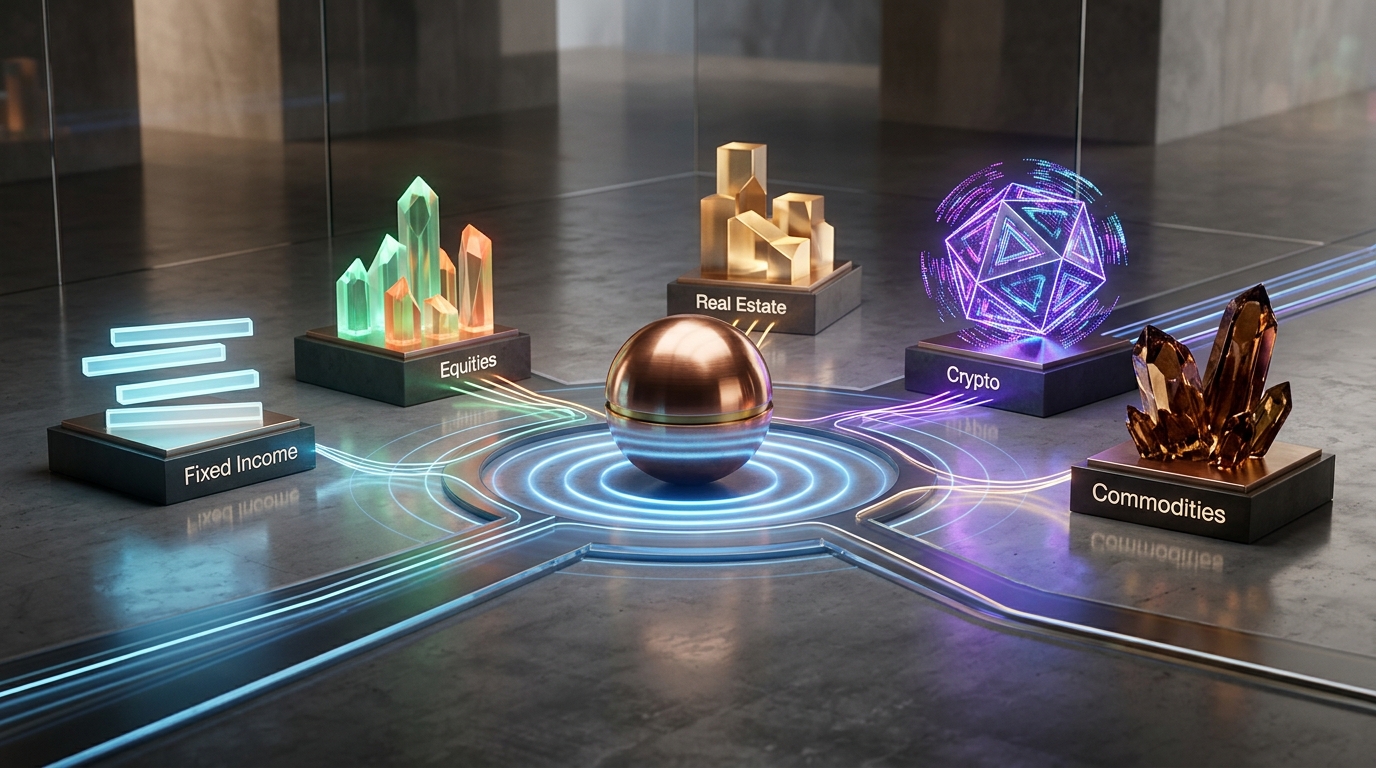
**Ações** são pedaços de empresas. Você compra uma ação esperando que a empresa cresça (ganho de capital) e que distribua lucros (dividendos). Ações são mais voláteis, mas historicamente oferecem os maiores retornos no longo prazo. **FIIs** (Fundos de Investimento Imobiliário) são carteiras de imóveis ou créditos imobiliários. Eles distribuem renda regularmente e funcionam como uma forma de investir em imóveis sem comprar um imóvel inteiro. **Renda fixa** inclui títulos do Tesouro, CDBs, debêntures e outros papéis que pagam uma taxa conhecida. Você sabe, no início, quanto vai receber. É mais previsível e menos volátil. **Caixa** é dinheiro disponível — em conta corrente, poupança ou aplicações de curtíssimo prazo. Serve como colchão de segurança e oportunidade.
Como definir sua alocação
Não existe uma alocação perfeita para todos. Ela depende de três fatores principais. Primeiro, seu **horizonte de tempo**: se você vai precisar do dinheiro em 2 anos, alocação em ações puras é arriscada; se tem 20 anos, pode tolerar mais volatilidade. Segundo, sua **tolerância ao risco**: alguns investidores dormem tranquilo com quedas de 30% na carteira; outros entram em pânico. Terceiro, seus **objetivos**: está poupando para aposentadoria, para uma casa, ou para viver de renda agora? Um investidor jovem com objetivo de longo prazo pode alocar 70% em ações, 20% em FIIs e 10% em renda fixa. Um aposentado que precisa de renda mensal pode fazer 30% em ações, 40% em FIIs, 25% em renda fixa e 5% em caixa. Um conservador pode preferir 20% em ações, 15% em FIIs, 60% em renda fixa e 5% em caixa. O importante é que a alocação seja **consciente** — você sabe por que cada percentual está ali.
Rebalanceamento: mantendo o mapa atualizado
Depois que você define sua alocação, o mercado não fica parado. Ações podem subir 50% enquanto renda fixa sobe 5%. De repente, sua carteira que era 60% ações virou 75%. Isso significa que você está mais exposto ao risco de ações do que planejou. Por isso, investidores experientes fazem **rebalanceamento**: periodicamente (a cada 6 meses, 1 ano, ou quando a alocação sai muito do alvo), vendem um pouco do que subiu e compram mais do que caiu, trazendo a carteira de volta ao plano original. Rebalancear é disciplina — força você a vender caro e comprar barato, o oposto do que a emoção pede.
Um exemplo prático
Imagine um investidor com R$ 100 mil e horizonte de 10 anos. Ele define: 50% em ações (R$ 50 mil), 25% em FIIs (R$ 25 mil), 20% em renda fixa (R$ 20 mil) e 5% em caixa (R$ 5 mil). Nos primeiros 2 anos, ações sobem muito e chegam a R$ 70 mil. Agora sua carteira é 56% ações, 20% FIIs, 16% renda fixa e 8% caixa — saiu do plano. Ele vende R$ 10 mil em ações, compra R$ 5 mil em FIIs e R$ 5 mil em renda fixa. Voltou aos 50-25-20-5. Isso não significa que ele acertou ou errou — significa que ele mantém o risco sob controle e segue seu plano, não o mercado.
Cobre renda fixa sem mistério: CDB, Tesouro, LCI/LCA, marcação a mercado e o que o IR consome de cada um.
Voz editorial da Redação Asamim · texto produzido com apoio de IA a partir de documentos oficiais e notícias, com revisão automática.
Aviso: conteúdo educacional e informativo. Não constitui recomendação ou consultoria de valores mobiliários (CVM). Dados podem conter latência. Toda decisão de investimento é de responsabilidade do leitor.