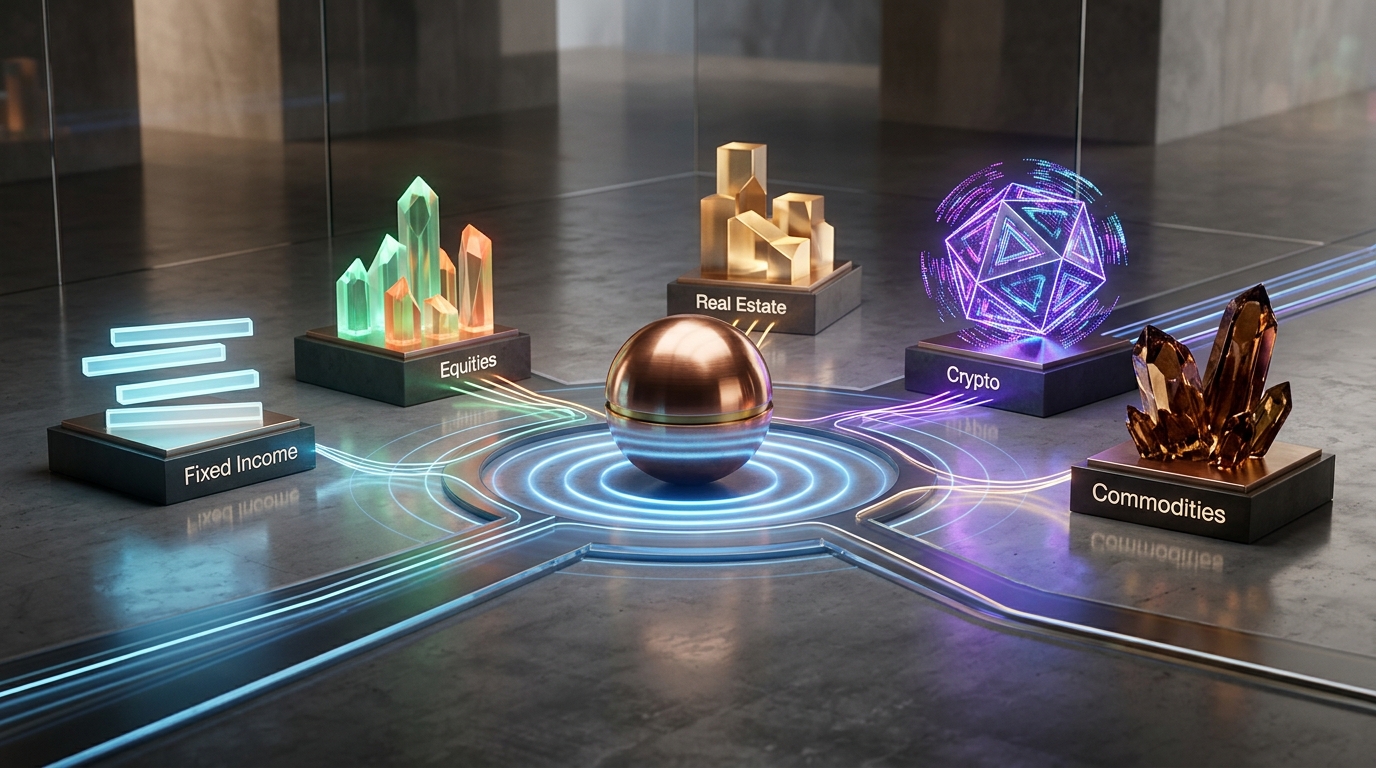
Você definiu uma carteira com 60% em ações e 40% em renda fixa. Passados alguns meses, as ações subiram muito e agora representam 75% do total. Sua alocação saiu do trilho. Isso é rebalanceamento — e é mais comum do que parece.
Rebalancear significa ajustar os pesos dos ativos de volta aos percentuais que você planejou no início. Não é tentar adivinhar o melhor momento para comprar ou vender. É um exercício de disciplina: você volta ao plano original, independentemente de sentimentos ou previsões.
Por que rebalancear importa
Quando você não rebalanceia, sua carteira fica cada vez mais concentrada nos ativos que subiram mais. Isso aumenta o risco sem você perceber. No exemplo anterior, você acabaria com mais risco de ações do que planejou, porque o mercado subiu — não porque você decidiu assumir mais risco.
Rebalancear força você a fazer o oposto do que a emoção pede: vender o que subiu (e parece promissor) e comprar o que caiu (e parece arriscado). Isso é exatamente o que funciona no longo prazo: comprar barato e vender caro, de forma sistemática.
Quando rebalancear
Existem duas abordagens principais. A primeira é rebalancear por calendário: a cada 6 meses, 1 ano ou outro período fixo, você faz o ajuste. É simples e previsível. A segunda é rebalancear por limite: quando um ativo sai da alocação alvo em mais de 5% ou 10%, você age. Por exemplo, se ações deveriam ser 60% e chegam a 70%, você rebalanceia.
A escolha depende do seu perfil. Investidores mais passivos preferem calendário (menos trabalho). Investidores que acompanham a carteira com frequência podem usar limites. O importante é ter uma regra clara antes de começar — não decidir no calor do momento.
Custos e impostos
Rebalancear gera custos. Se você vender ações com lucro, pode haver imposto de renda. Se pagar taxa de corretagem, isso reduz o ganho. Por isso, rebalancear com muita frequência pode não compensar. A maioria dos investidores pessoa física se beneficia de rebalancear 1 ou 2 vezes por ano, não mensalmente.
Uma estratégia inteligente é rebalancear com aportes novos. Se você investe R$ 10 mil por mês, direcione esse dinheiro para os ativos que estão abaixo do alvo. Assim, você rebalanceia sem vender (e sem gerar imposto) — só redirecionando o fluxo de caixa.
Um exemplo prático
Você começou com R$ 100 mil: R$ 60 mil em ações e R$ 40 mil em renda fixa. Após um ano, as ações subiram 20% e a renda fixa rendeu 8%. Agora você tem R$ 72 mil em ações e R$ 43,2 mil em renda fixa (total: R$ 115,2 mil). Ações passaram de 60% para 62,5%. Renda fixa caiu de 40% para 37,5%.
Para voltar ao alvo 60/40, você precisa de R$ 69,1 mil em ações e R$ 46,1 mil em renda fixa. Venda R$ 2,9 mil em ações e compre R$ 2,9 mil em renda fixa. Pronto: sua carteira está rebalanceada e você vendeu no pico (ações em alta) para comprar no vale (renda fixa em baixa).
Use a calculadora de resiliência da carteira para acompanhar como seus ajustes afetam o risco: asamim.com/resiliencia
Conteúdo coletivo da Redação Asamim, a partir de documentos oficiais e notícias de mercado.
Voz editorial da Redação Asamim · texto produzido com apoio de IA a partir de documentos oficiais e notícias, com revisão automática.
Aviso: conteúdo educacional e informativo. Não constitui recomendação ou consultoria de valores mobiliários (CVM). Dados podem conter latência. Toda decisão de investimento é de responsabilidade do leitor.